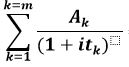 Uno sguardo più completo al modello di mutuo che ho preparato.
Parto dal riprodurre l’art. 1813 codice civile:
“Il mutuo è il contratto col quale una parte consegna all’altra una determinata quantità di danaro o di altre cose fungibili, e l’altra si obbliga a restituire altrettante cose della stessa specie e qualità”.
Non si trova, in questo e nei successivi articoli del capo XV del Titolo Terzo del Libro Quarto nessuno riferimento a modalità di calcolo degli interessi e metodi di ammortamento.
Esempio numerico. Ipotizzo di lavorare su un mutuo piuttosto semplice, erogati € 100.000,00, durata due anni, rata annuale, tasso di interesse 10%. Col calcolo dell’ammortamento francese ci sarebbe una rata di €57.619,05.
Con il modello che uso io la rata sarà di € 57.391,30. La differenza, comprensibilmente, non è molta, ma c’è.
Analizziamo la composizione delle singole rate.
| rata | quota interessi | quota capitale | % interessi |
| 1 | 5.217,39 | 52.173,91 | 10,00% |
| 2 | 9.565,22 | 47.826,09 | 20,00% |
Ogni rata contiene gli interessi maturati al tasso del 10% per il periodo, espresso in anni.
Con il pagamento della prima rata restituisco € 52.173,91 di capitale e gli interessi maturati al tasso del 10%, cioè 5.217,39.
Con il pagamento della seconda rata restituisco € 47.826,09 di capitale e gli interessi maturati nei due anni, € 9.565,22, pari al 20% del capitale prima utilizzato e poi restituito, pari al 10% annuo, senza alcuna capitalizzazione.
Mi ripeto, è come se avessi portato due cambiali in banca per lo sconto, il netto ricavo è pari a € 100.000,00.
Ultima notazione. In molti libri di matematica finanziaria l’operazione di sconto viene riportata, il metodo di ammortamento alla francese, non viene riportato, come gli altri metodi, italiano tedesco, americano che bisogna cercare col lanternino.