Introduzione
Oggi il piano di ammortamento “alla francese” è il più diffuso nei mutui bancari. Tutti lo conoscono per la sua rata costante, composta da una parte di interessi e una di capitale che cambia nel tempo. Ma da dove arriva questa formula?
Per capirlo bisogna fare un viaggio lungo tre secoli, tra matematica, finanza pubblica e storia economica europea.
1️⃣ Le origini: rendite e annuità
Nel XVII secolo, in piena espansione dei debiti pubblici, nascono le prime rendite (rentes in francese, annuities in inglese).
Autori come Johan de Witt (1671) e Abraham de Moivre (1725) elaborarono formule per calcolare il valore di una rendita: quanto vale oggi una sequenza di pagamenti futuri di importo costante (R) per (n) anni al tasso (i).
La formula, che ancora oggi costituisce la base del calcolo delle rate, era:
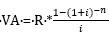
2️⃣ Dalla rendita al rimborso del debito
Nel Settecento, in Francia, il termine amortissement indicava il rimborso progressivo di un debito pubblico. Le Caisses d’Amortissement, istituite durante e dopo la Rivoluzione, avevano proprio il compito di ridurre gradualmente la dette publique attraverso versamenti regolari.
3️⃣ L’Ottocento: la nascita della matematica finanziaria
Con l’espansione delle assicurazioni e della finanza attuariale, l’Ottocento vede la nascita della teoria delle rendite certe (annuities certain). Tra i protagonisti figurano Griffith Davies (1856) e George King (1882). In questi trattati la formula del valore attuale delle rendite viene formalizzata e applicata anche ai prestiti.
4️⃣ La formula moderna
Da queste basi nasce la formula dell’ammortamento alla francese:
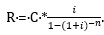
È l’equazione inversa della rendita posticipata: si parte dal capitale e si trova l’importo della rata costante che lo “ammortizza” nel tempo.
5️⃣ L’applicazione bancaria
Nel XX secolo la formula entra nei manuali di matematica finanziaria di autori italiani come Ezio Vanoni, Ugo Fano e Vincenzo Puglisi, diventando lo standard dei piani di mutuo a tasso fisso.
6️⃣ Conclusione
La formula dell’ammortamento alla francese è il risultato di tre secoli di evoluzione del pensiero finanziario: dalle rendite vitalizie di De Moivre alle casse di ammortamento napoleoniche, fino ai manuali bancari del Novecento. Il suo nome resta un omaggio implicito alla Francia che, per prima, fece della razionalità matematica una virtù anche nel modo di pagare i propri debiti.