
Negli anni in cui i calcolatori elettronici non erano ancora diffusi negli sportelli bancari, la predisposizione di un piano di ammortamento era un’operazione di precisione, pazienza e competenza.
Gli impiegati bancari si affidavano a strumenti come il “Prontuario Brasca”, un volume fondamentale che conteneva tabelle di coefficienti finanziari, formule e valori precalcolati. Le pagine dedicate ai PDA (Piani di Ammortamento) consentivano di costruire rapidamente la sequenza delle rate di un mutuo o di un prestito.
Alla base di ogni piano vi era una formula matematica che determinava la rata costante di una rendita composta:
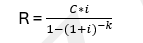
dove:
– R = rata periodica costante
– C = capitale mutuato
– i = tasso di interesse per periodo
– k = numero totale delle rate
A partire da questa formula — già riportata nelle pagine del Prontuario Brasca — veniva calcolato il fattore di attualizzazione o “coefficiente della rata”. Una volta ottenuto il valore di R, l’impiegato proseguiva con il calcolo della quota interessi e della quota capitale per ciascuna rata.
Per ogni periodo:
– Quota interessi = Capitale residuo × tasso periodale
– Quota capitale = Rata – Quota interessi
Il processo veniva ripetuto per tutte le rate fino ad azzerare il capitale residuo, generando così la tabella del piano di ammortamento, costruita a mano o con un calcolatore meccanico/programmabile (come le Olivetti dell’epoca).
Questo lavoro manuale insegnava agli operatori bancari non solo a eseguire i conti, ma anche a comprendere a fondo la logica finanziaria dietro il piano di ammortamento. L’attenzione era rivolta al dettaglio: un errore di arrotondamento o un tasso errato poteva generare scostamenti significativi.
Oggi i fogli di calcolo fanno tutto in pochi istanti, ma dietro ogni cella di Excel resta quel sapere analogico fatto di formule, tabelle e coefficienti.
Il Prontuario Brasca rappresenta il ponte tra la matematica finanziaria teorica e la pratica bancaria quotidiana. Le pagine dedicate ai PDA mostrano chiaramente come le tabelle derivino direttamente dalle formule riportate: prima si calcola il fattore, poi la rata, poi si scompone in interessi e capitale.
Un sapere che merita di essere ricordato e studiato, anche oggi, in un’epoca in cui i software rischiano di farci dimenticare la logica che li muove.